Mercado de Máquinas de Stringer de Células Solares
Índice
Resposta rápida: A stringer automática de células solares é a máquina de maior valor e tecnicamente mais exigente numa linha de módulos, razão pela qual o seu mercado acompanha a tecnologia das células e não o crescimento geral da indústria transformadora. A capacidade global de módulos nas rondas de planeamento recentes situou-se na faixa dos 620 GW aos 680 GW, contra um valor anterior de cerca de 317 GW e um limiar de 200 GW antes disso. A procura de stringers escala com essa capacidade e também com a mudança de formatos: cada transição de célula inteira para meio-corte, e de meio-corte para terço ou quarto de corte, reequipa a etapa de stringing. Como a stringer define a potência do módulo e o teto do rendimento da linha, os compradores raramente a adquirem apenas pelo preço — compram com base na taxa de quebra, na precisão de colocação e na variedade de formatos de célula que a plataforma consegue aceitar sem uma reconstrução.
Fabricação de Módulos Fotovoltaicos · por Jerry, Ooitech
Introdução
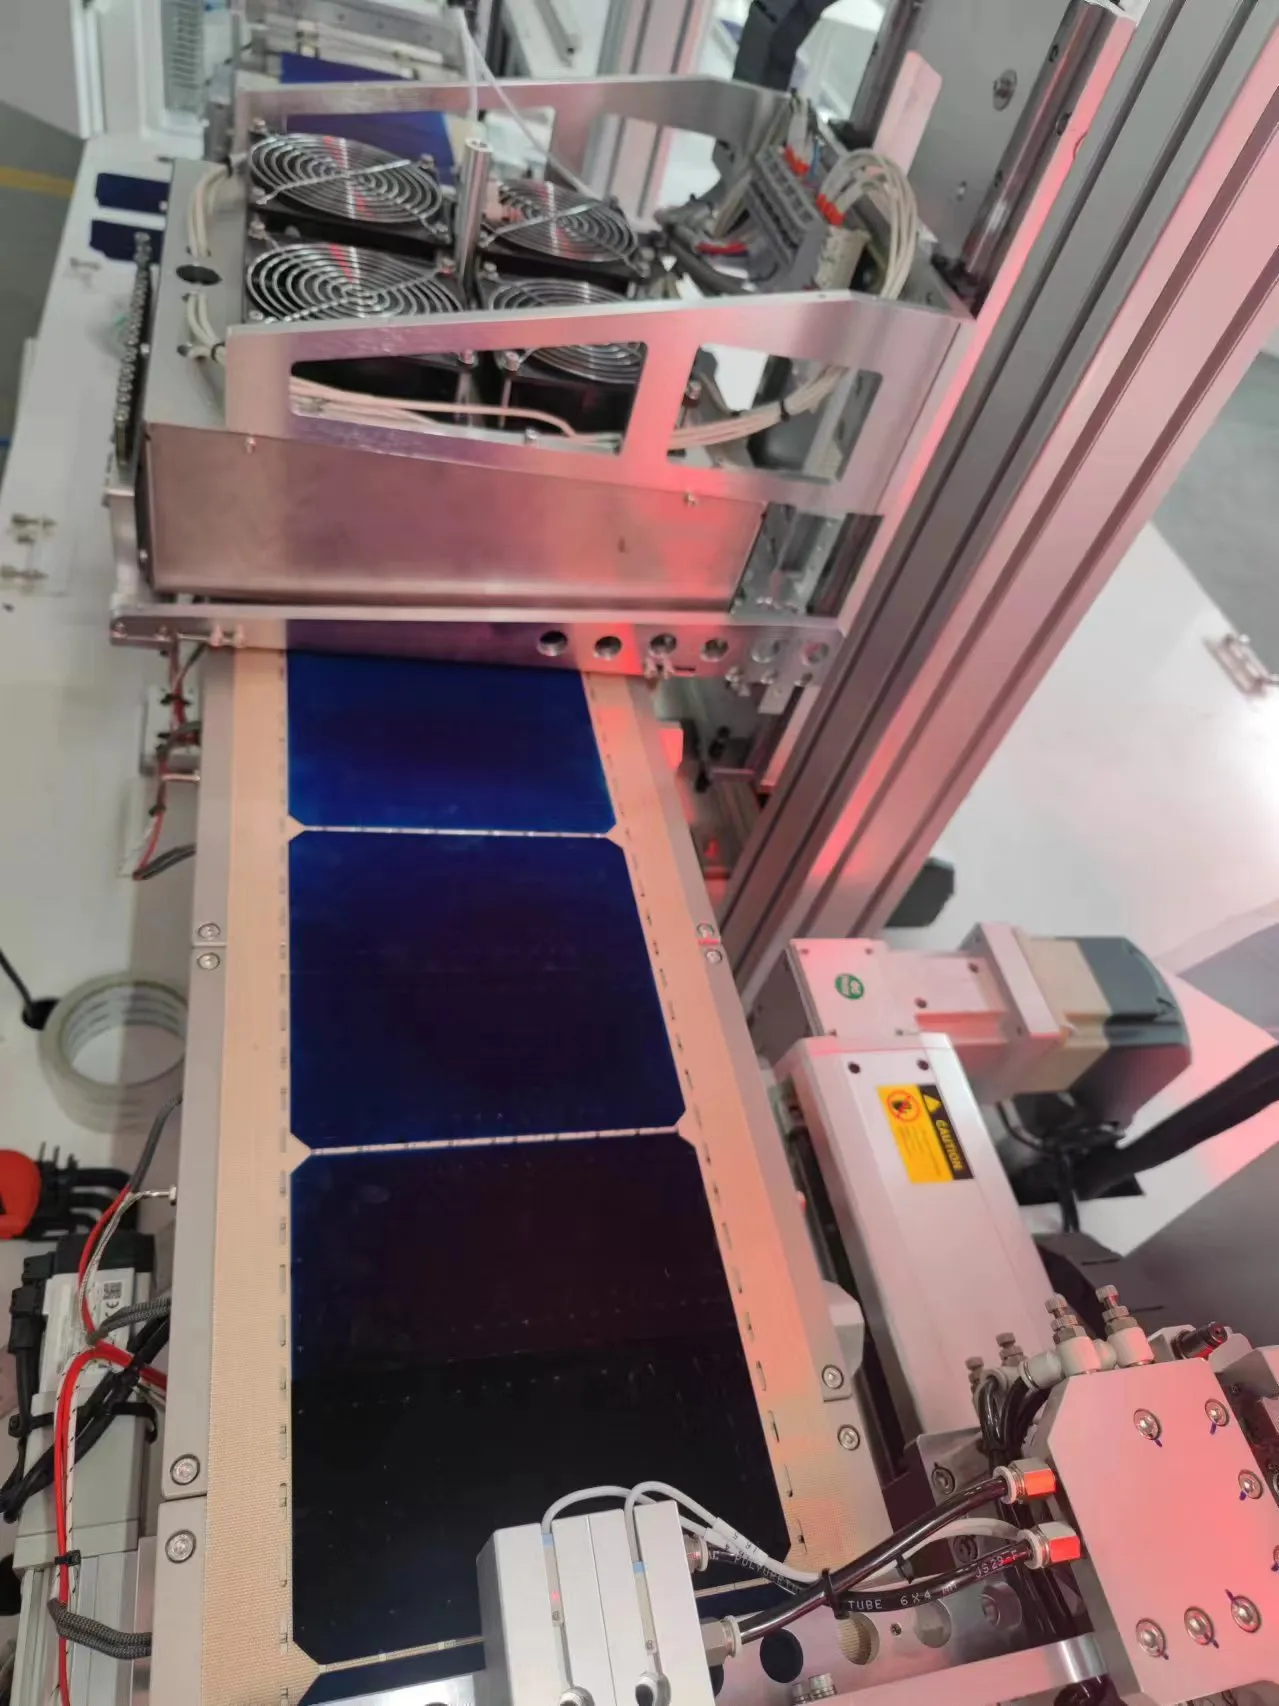
O stringer automático de células solares é um dos equipamentos de maior valor e mais exigentes tecnicamente na fabricação de módulos de silício cristalino. Ele realiza a interconexão de células, colocação de ribbon, soldagem em strings, posicionamento por visão de máquina, controle de tensão, detecção de defeitos e transferência de strings, e determina diretamente a potência do módulo, o rendimento, a taxa de microtrincas, a confiabilidade da soldagem e o takt da linha.
Entre 2020 e 2025, a indústria chinesa de stringers avançou rapidamente da era PERC para rotas de alta eficiência como TOPCon, HJT, BC e 0BB. Em julho de 2026, a lógica de crescimento mudou novamente. 2025 foi um ano de pico de instalações na China, enquanto 2026 entra numa fase de ajuste e consolidação da indústria. O motor da procura afastou-se da expansão bruta de capacidade para as atualizações tecnológicas, retrofits brownfield, adaptação 0BB/BC, fábricas de módulos localizadas no estrangeiro e linhas flexíveis de pequena e média dimensão.
Contexto da Indústria e Ambiente de Mercado
Da expansão de escala para a competição por eficiência
Na última década, a linha principal global de PV foi escala, redução de custos e iteração. O PERC foi dominante, mas à medida que sua eficiência de conversão se aproximou do teto, TOPCon tipo N, HJT e BC se tornaram o novo foco competitivo. Em 2025, a China ainda liderava a fabricação global, com produção de polissilício, wafer, célula e módulo de aproximadamente 1,34 milhão de toneladas, 680GW, 660GW e 620GW, cada uma com participação global acima de 85%.
No entanto, o lado da fabricação enfrenta pressão clara: sobrecapacidade estrutural, preços persistentemente baixos, margens comprimidas e saída lenta de capacidade obsoleta. 2025 é amplamente visto como o pivô da expansão de escala para qualidade e eficiência. A partir de 2026, os fabricantes de módulos que investem em stringers devem pesar compatibilidade tecnológica, rendimento, redução de prata, confiabilidade de soldagem, OEE, capacidade de pós-venda e potencial de upgrade acima da velocidade pura.
Pico de instalação de 2025 e o ajuste de 2026
A China adicionou cerca de 317GW de PV em 2025, alta de 14% ano a ano, com capacidade acumulada atingindo cerca de 1.200GW no fim do ano, alta de 35%. No primeiro trimestre de 2026, a nova PV conectada à rede foi de 41,19GW, e até o fim de maio de 2026 a capacidade solar total atingiu cerca de 1.260GW, alta de 16,3%. O mercado permanece grande, mas o ritmo desacelerou claramente em comparação com a corrida de 2025. Roadmaps da indústria esperam novas instalações de aproximadamente 180 a 240GW na China em 2026, com retorno ao canal de alta esperado após 2027.
A mercantilização do preço da eletricidade remodela o ritmo de expansão
A reforma de 2025 que impulsiona a energia renovável totalmente para o comércio de mercado mudou os modelos de retorno de projetos, especialmente para PV distribuída. Para a fabricação, isso significa que os clientes downstream se preocupam mais com custo do módulo, eficiência, risco de garantia e fornecimento localizado. Como resultado, grandes adições de linhas greenfield desaceleram, enquanto a demanda aumenta por módulos de alta eficiência, BC, 0BB, baixa prata e linhas localizadas no exterior.
Tamanho de Mercado e Estrutura de Demanda
Mercado global ainda crescendo, mas desacelerando
A demanda por stringers está atrelada à produção de módulos, novas linhas, upgrades tecnológicos e retrofits. Em 2025, a PV acumulada global se aproximou de 3TW com cerca de 698GW recém-adicionados, sendo a China responsável por aproximadamente 60%. Pesquisas comerciais estimam o mercado global de equipamentos stringer em 2025 em cerca de RMB 14,2 bilhões, alta de mais de 18%, com projeção de atingir cerca de RMB 22 bilhões até 2030 a um CAGR próximo de 7%. Estas são estimativas comerciais, não estatísticas oficiais, mas indicam a ordem de magnitude: 2025 ainda foi sustentado pela demanda de módulos, enquanto após 2026 upgrades e retrofits de substituição ganham peso.
A China passa de atração por capacidade para upgrade estrutural
De 2020 a 2023, o mercado chinês de stringers cresceu rapidamente, de cerca de RMB 1,75 bilhão para RMB 4,53 bilhões, impulsionado pela expansão de módulos, adoção de multi-busbar, wafers grandes e a transição para tipo N. De 2024 a 2026, a lógica mudou, com capex mais cauteloso. A principal demanda agora vem da otimização contínua de linhas TOPCon, retrofits de PERC para TOPCon/BC/0BB, stringers dedicados BC/XBC para módulos premium, equipamentos de interconexão HJT de baixa temperatura e 0BB de alto padrão, e crescente demanda por plantas localizadas no exterior puxando exportações de equipamentos chineses.
Mercados externos como ponto-chave de crescimento
Europa, EUA, Índia, Oriente Médio, Sudeste Asiático e África estão impulsionando a fabricação local de módulos. Novos entrantes no exterior normalmente não constroem superfábricas de multi-GW de uma vez; eles começam com linhas de 10MW, 30MW, 60MW, 120MW, 200MW ou 500MW para completar certificação local, treinamento de equipe, desenvolvimento de clientes e validação de mercado. Esses clientes geralmente têm orçamentos limitados, precisam de compatibilidade com múltiplas fontes de células, precisam de treinamento rápido de trabalhadores locais, precisam de projeto turnkey completo, instalação, comissionamento, consultoria de matéria-prima e pós-venda remoto, e querem uma linha que possa rodar TOPCon/PERC mainstream enquanto também testa BC/HJT. Um stringer fortemente compatível, de investimento moderado e escalável, portanto, adequa-se ao primeiro estágio de uma nova planta no exterior.
Rotas Tecnológicas: PERC, TOPCon, BC, HJT e 0BB
PERC: grande base instalada, em declínio como novo mainstream
O PERC dominou os módulos por muito tempo, mas em 2025-2026 sua posição para novos investimentos claramente declinou. Ele mantém linhas instaladas, módulos de baixo custo e alguma demanda sensível a preço, mas é progressivamente substituído por TOPCon e BC na competição por alta eficiência. Do ponto de vista de procurement, uma máquina puramente PERC não é mais adequada a uma nova linha como núcleo de longo prazo; mesmo entrantes começando com módulos PERC devem preferir equipamentos que também lidem com TOPCon, HJT e BC para evitar obsolescência em dois a três anos.
TOPCon: a tecnologia mainstream de volume em torno de 2026
TOPCon é a rota tipo N mais madura e de maior capacidade, com cerca de 87,6% de participação de mercado de células em 2025. Ela exige maior precisão de soldagem, soldagem estável de baixa tensão, adaptação a SMBB/multi-busbar/ribbon fino, suporte a formatos half-cut, three-cut e retangular, e integração com testes EL, posicionamento por visão, auto-layup e rastreabilidade MES. Para a maioria das novas plantas no exterior, TOPCon continua sendo a rota de produto principal mais realista, então um stringer deve primeiro garantir produção em massa estável de TOPCon.
HJT: alta eficiência, barreiras mais altas
O HJT oferece alta eficiência, baixo coeficiente de temperatura e alta bifacialidade, mas exige maior investimento e controle de processo. Como as camadas de passivação do HJT são sensíveis à temperatura, a interconexão frequentemente requer soldagem em baixa temperatura ou adesivo condutivo, tornando os stringers dedicados a HJT mais caros e mais exigentes em relação a equipes, materiais e janelas de processo. Para os primeiros entrantes no exterior, o HJT pode ser uma capacidade reservada ou uma direção premium, em vez da única linha principal de primeira fase.
BC/XBC: o caminho de diferenciação para módulos premium
O Back Contact coloca ambos os eletrodos, positivo e negativo, na parte traseira da célula, reduzindo ou eliminando o sombreamento metálico frontal para aumentar a captação de luz frontal e melhorar a aparência. O HPBC 2.0 usa um design de contato traseiro com frente não sombreada, com eficiência de módulo comercial de até 24,8% e potência de até 670W na plataforma Hi-MO X10; o ABC, também uma rota de contato totalmente traseiro, alcançou uma eficiência comercial recorde de 26% em módulos bifaciais do tipo N. O IBC é a rota clássica de contato traseiro interdigitado com eletrodos apenas na parte traseira. O BC impõe requisitos muito diferentes da soldagem frontal: maior precisão de posicionamento por visão para padrões complexos de eletrodos traseiros, controle mais fino do caminho da fita, pressão, temperatura e tensão, maiores exigências de consistência sem barras coletoras frontais, forte adaptabilidade a diferentes estruturas HPBC, ABC e IBC, e maior sensibilidade a rendimento, confiabilidade e garantia longa, porque o BC visa o mercado premium. Um stringer BC, portanto, não é uma simples atualização de MBB, mas um redesenho da lógica de posicionamento, soldagem, fixação, transferência e inspeção.
0BB: um caminho fundamental para reduzir o consumo de prata
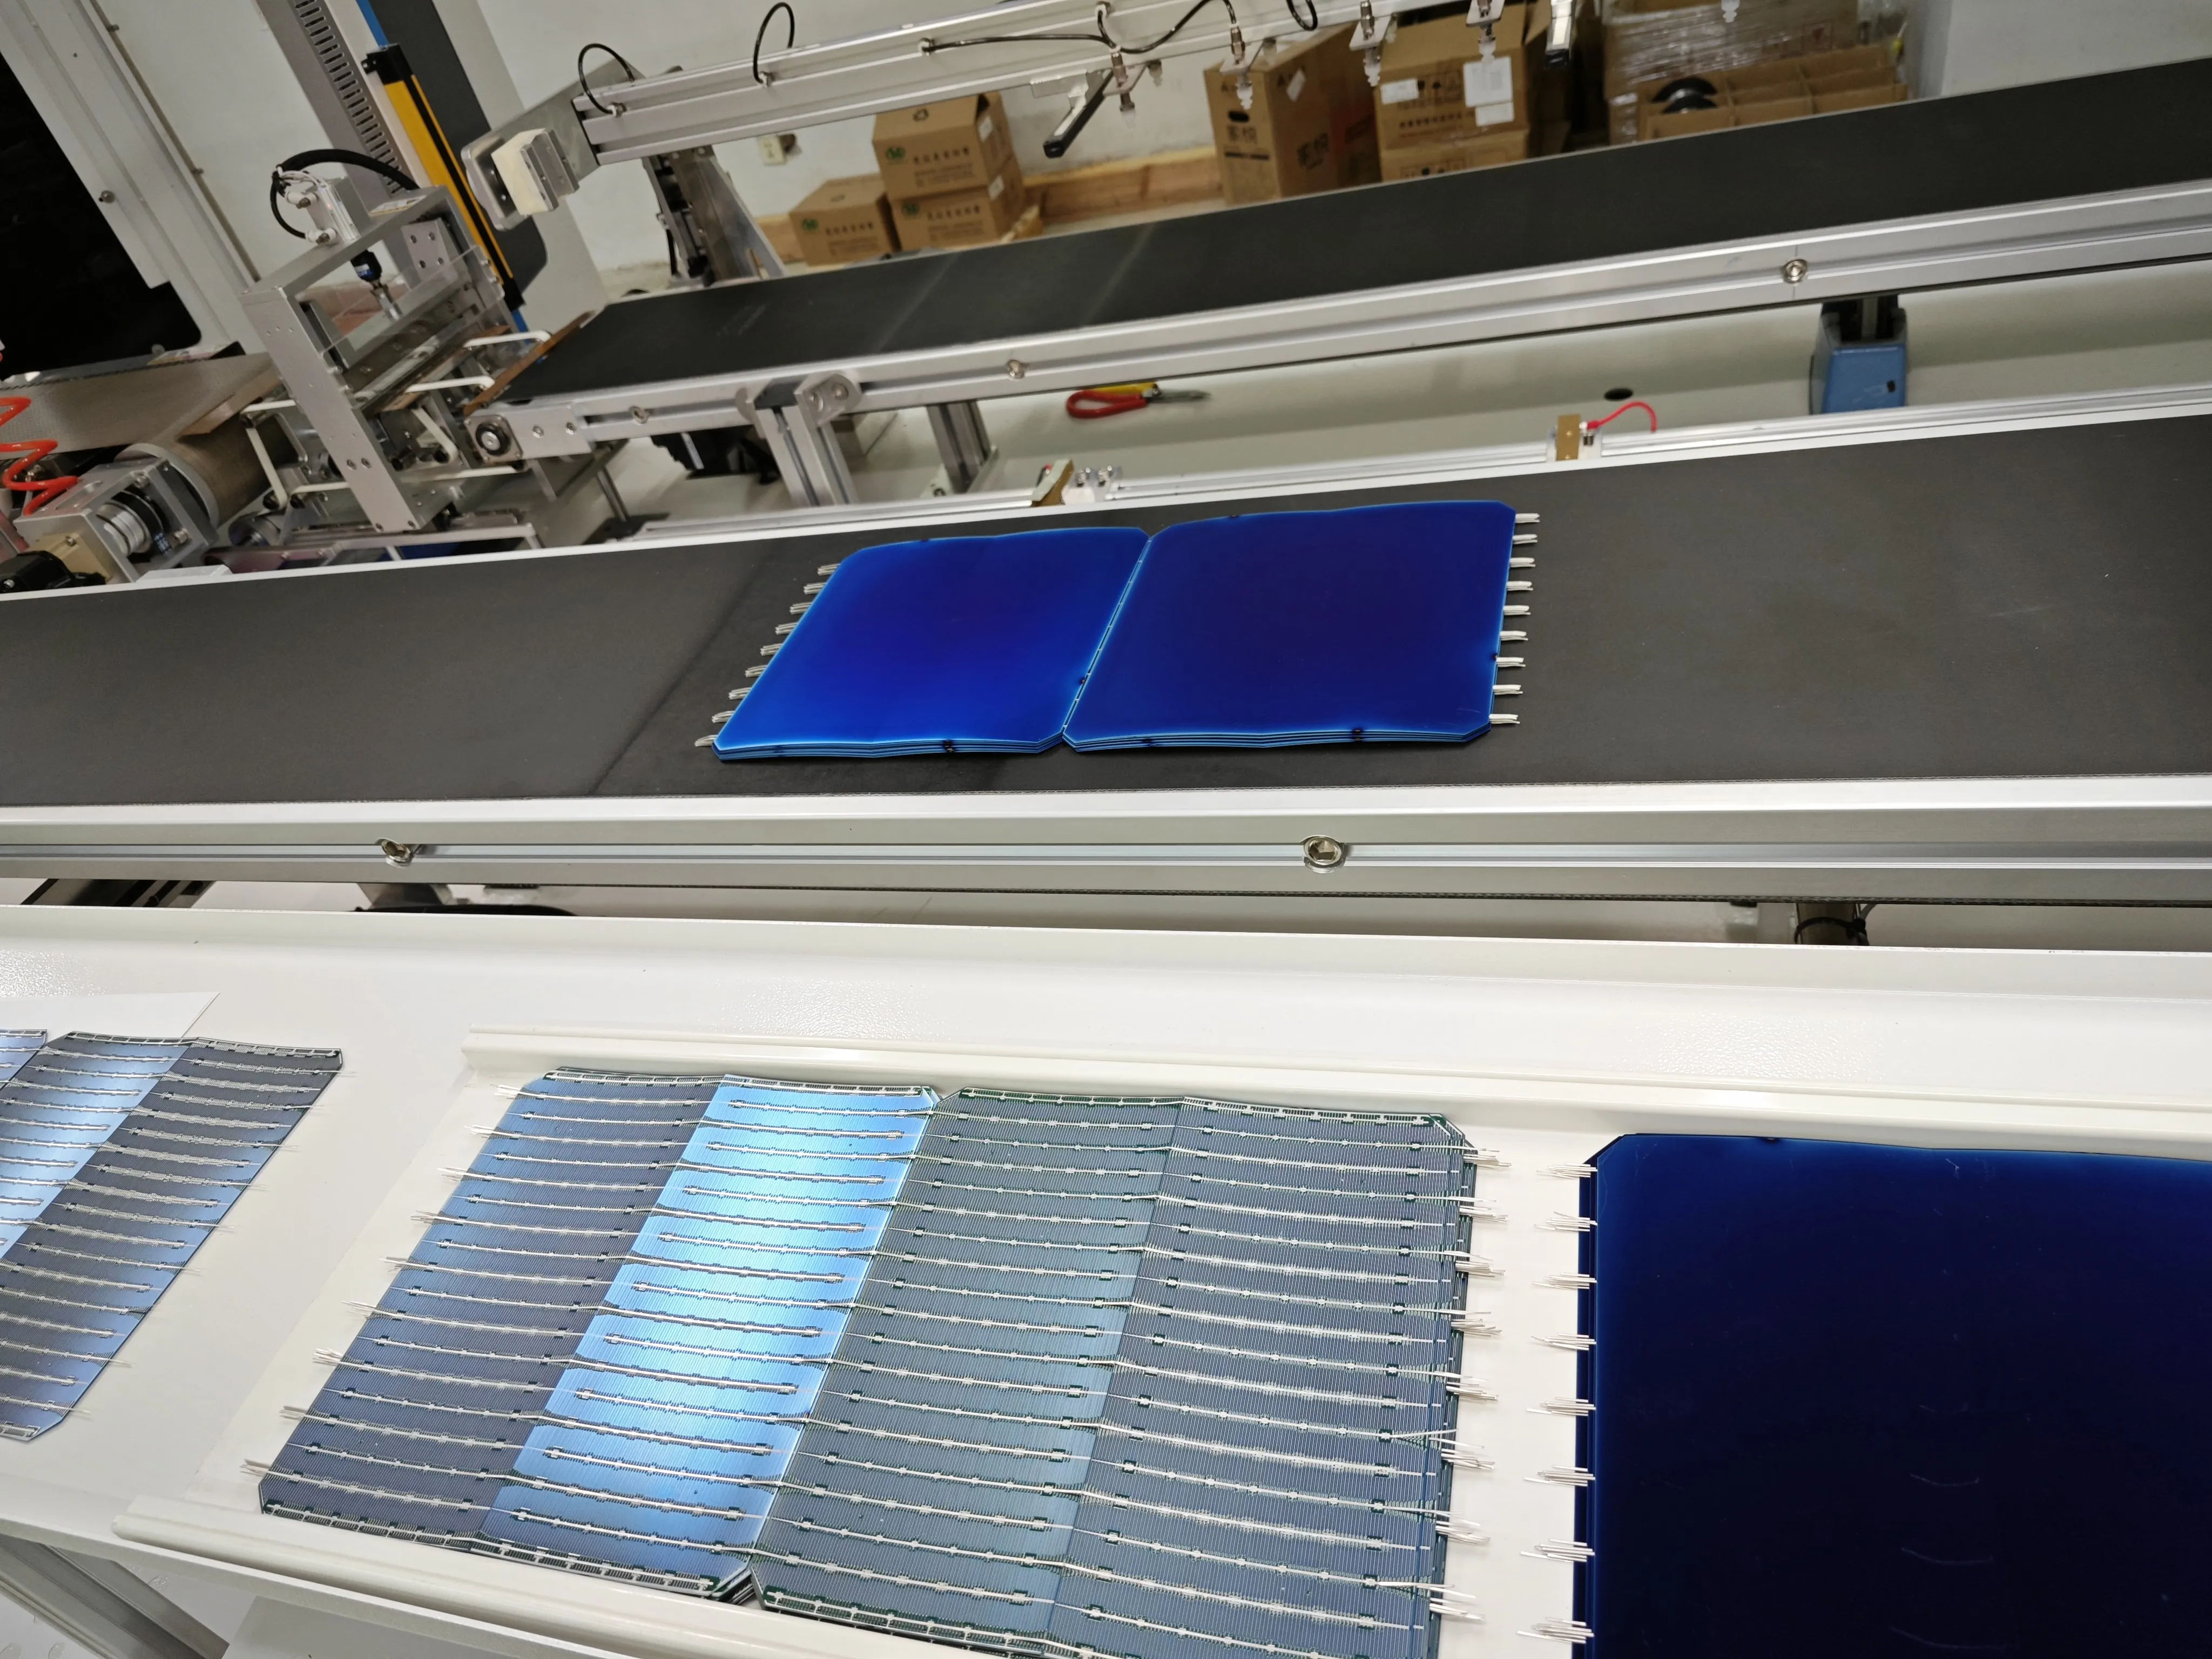
0BB, ou tecnologia sem busbar, visa reduzir o uso de pasta de prata e o custo de metalização, melhorando simultaneamente a recolha de corrente através de fios mais finos e densos. Desde 2024 entrou numa industrialização acelerada, impulsionando atualizações em stringers, ribbons, encapsulantes, equipamentos de inspeção e reparação. Exige maior precisão de posicionamento, controlo estável da tensão de fio fino, caminhos de fixação e soldadura mais complexos, inspeção EL e de aparência mais rigorosa e processos de reparação mais difíceis. Para clientes estrangeiros iniciais, o 0BB pode ser uma direção de atualização reservada, mas a plataforma do equipamento deve idealmente permitir compatibilidade ou atualização posterior.
Evolução dos Parâmetros do Stringer
Produtividade e precisão
Ao longo de cinco anos, a velocidade do stringer subiu de 1.000 para 2.000 pcs/h até 6.000 a 10.000 pcs/h e acima, com modelos de alta velocidade mainstream em torno de 6.800 a 8.000 pcs/h. Mas a velocidade não é a única métrica. Para uma nova fábrica no exterior, estabilidade, dificuldade de comissionamento, rendimento, tempo de treinamento e resposta pós-venda frequentemente importam mais do que a velocidade de pico; uma máquina rápida com janela de processo estreita, equipe difícil de treinar ou peças de reposição lentas pode entregar OEE real abaixo do valor de projeto. Os requisitos de precisão também aumentaram acentuadamente: o PERC precisava de posicionamento relativamente folgado, enquanto TOPCon, SMBB, BC e 0BB exigem precisão muito mais rigorosa. O BC em particular, com eletrodos apenas na parte traseira, precisa de reconhecimento do padrão traseiro, posicionamento duplo da borda da célula e do padrão de eletrodos, controle rigoroso da colocação da fita, pressão consistente do cabeçote de soldagem e identificação de defeitos por EL após a soldagem.
| Parâmetro | Faixa / Requisito Típico |
|---|---|
| Produtividade | Cerca de 6.800 a 8.000 pcs/h (alta velocidade) |
| Tamanhos de célula | G1, M6, M10, M12, meia/terço/retangular |
| Tipos de fita | Fio redondo e fita plana |
| Rotas tecnológicas | PERC, TOPCon, HJT, BC |
| Compatibilidade com BC | HPBC 1.0/2.0, ABC 1.0/2.0, IBC |
| Inspeção | EL e posicionamento por visão de máquina |
Compatibilidade de fitas: por que redondas e planas são ambas importantes
A fita é um material de interconexão fundamental. Os módulos convencionais usam principalmente fita plana, enquanto módulos multi-busbar, SMBB, 0BB e de alta eficiência pressionam cada vez mais por fitas redondas, perfiladas e ultrafinas. A fita redonda ajuda na reflexão óptica e na coleta de corrente, enquanto a fita plana é madura e estável em processos tradicionais. O suporte tanto para fita redonda quanto plana é importante para os entrantes no exterior, porque eles frequentemente enfrentam cadeias de suprimento de células e fitas instáveis. Equipamentos de fita única limitam mudanças posteriores de fornecedor ou rota, então a dupla compatibilidade reduz o risco de fornecimento de matéria-prima, o risco de troca de rota, o risco de mudança de especificação de pedido, o risco de atualização futura para SMBB/BC/0BB e a pressão de estoque de peças de reposição.
Compatibilidade multi-rota
Após 2026, o stringer mais valioso não é uma máquina de rota única, mas uma plataforma flexível que cobre células PERC, TOPCon, HJT e BC nos tamanhos G1, M6, M10 e M12. Equipamentos que já demonstram stringing BC compatível com TOPCon e HJT, e se adaptam a células HPBC, ABC e IBC, permitem ao cliente operar produção em volume de PERC/TOPCon enquanto reserva o desenvolvimento premium de BC/HJT, o que se encaixa bem em plantas de estágio inicial no exterior e produção piloto multi-rota.
Panorama Competitivo
O mercado global tem um líder claro em stringing de alta velocidade, atendendo mais de 1.000 bases de produção com mais de 60% de participação e todos os dez principais fornecedores de módulos como clientes, forte em máquinas de alta velocidade, validação de ponta e reservas de retrofit 0BB, mas mais adequado a clientes bem financiados construindo linhas premium de classe GW. Outros players oferecem forte automação de linha completa e layouts multi-rota para grandes empresas e atualizações de manufatura inteligente, ou stringers multi-busbar alcançando 9.500 a 10.000 pcs/h com reconhecimento assistido por IA, inspeção EL e de aparência para clientes com equipes técnicas capazes, ou profunda expertise de nicho em soldagem por infravermelho e integração de cut-string. Posicionados de forma diferente, fornecedores turnkey focados em clientes no exterior enfatizam a implantação de linhas pequenas e médias, fornecimento de matéria-prima, combinação de equipamentos, treinamento, instalação e comissionamento, oferecendo soluções escalonadas de alguns MW a várias centenas de MW, permitindo que os clientes comecem com linhas semiautomáticas de menor risco e façam upgrade gradualmente, com o mais recente stringer BC compatível com rotas PERC, TOPCon, HJT e BC para mercados onde a escolha tecnológica ainda é incerta.
Tendências de Preço e Custo de Aquisição
Estratificação de preços
Os preços dos stringers variam amplamente por nível de automação, produtividade, compatibilidade de rota, sistema de visão, processo de soldagem, módulos de inspeção, marca e pós-venda.
| Tipo | Aplicação | Característica de Preço |
|---|---|---|
| Manual / semiautomático | Laboratório, pequenos lotes, baixo orçamento | Baixo investimento, dependente de mão de obra |
| Totalmente automático padrão | PERC/TOPCon convencional | Maduro, altamente competitivo |
| MBB/SMBB de alta velocidade | TOPCon em larga escala | Alto takt, custo mais alto |
| HJT de baixa temperatura | Módulos premium HJT | Processo complexo, preço elevado |
| Dedicado a BC/XBC | HPBC, ABC, IBC | Alta barreira, adaptação personalizada |
| Stringer 0BB | Rota de redução de prata | Prêmio tecnológico claro |
Em 2026, os preços não estão subindo ou caindo de forma uniforme, mas claramente divergindo: equipamentos convencionais PERC/TOPCon enfrentam concorrência intensa e pressão de preços, enquanto BC, 0BB e HJT mantêm prêmios devido a barreiras técnicas.
Custo e valor reais no exterior
Compradores estrangeiros devem olhar além do preço da máquina para o custo total do ciclo de vida: compra, frete e alfândega, instalação e comissionamento, ferramental e peças de reposição, treinamento de trabalhadores, perdas de ramp-up, adaptação de consumíveis para ribbon, células e fluxo, reparo de paradas e custo de atualização posterior. Para plantas estrangeiras em fase inicial, o item mais caro costuma ser o segundo investimento após escolher a rota errada. Um stringer compatível com múltiplas rotas, embora tenha preço acima de uma máquina PERC simples, carrega menor risco de ciclo de vida e apoia melhor um caminho de começar e depois atualizar, onde a produção PERC/TOPCon gera fluxo de caixa antes que módulos premium BC sejam desenvolvidos na mesma plataforma.
P&D e Demanda de Linhas Pequenas
À medida que as rotas se diversificam, centros de P&D, laboratórios universitários, pequenas fábricas de módulos e plantas-piloto no exterior precisam cada vez mais de stringers pequenos que priorizem compatibilidade, flexibilidade e validação de processo em vez de velocidade máxima. Tais máquinas devem oferecer compatibilidade com células de vários tamanhos, adaptação MBB/SMBB/BC/IBC, temperatura, pressão e velocidade ajustáveis, testes em pequenos lotes, registro de dados e rastreabilidade, troca rápida, interfaces simples e baixa manutenção. Clientes estrangeiros em estágio inicial e de P&D compartilham necessidades: incerteza sobre o futuro tipo principal de célula, trocas frequentes, validação de diferentes combinações de ribbon, encapsulante e célula, experiência limitada da equipe e preferência por produção estável em pequena escala antes de escalar. Uma única plataforma compatível com PERC, TOPCon, HJT, HPBC, ABC e IBC e com suporte a ribbon redondo e plano pode cobrir P&D, piloto e produção inicial no exterior igualmente.
Orientação para Decisão de Compra
| Tipo de Cliente | Estratégia Recomendada |
|---|---|
| Fabricante chinês de módulos de alto GW | Linhas dedicadas de alta velocidade TOPCon/0BB/BC |
| Fabricante estrangeiro de módulos maduro | Plataforma de alta automação TOPCon mais atualização BC |
| Novo entrante estrangeiro | Stringer flexível para PERC/TOPCon/HJT/BC |
| Instituição de P&D | Unidade pequena, multiparâmetro, altamente compatível |
| Comprador sensível a custo | Compatível com PERC/TOPCon agora, reservar atualização BC |
| Fabricante de módulos premium para telhados | Foco nas rotas BC HPBC, ABC, IBC |
Um caminho faseado é adequado para novos entrantes estrangeiros: fase um, uma linha-piloto de 10 a 60MW para treinar a equipe, dominar o processo e construir vendas locais, com equipamentos estáveis, fáceis de manter e compatíveis; fase dois, atualizar para uma linha de crescimento de 60 a 200MW introduzindo TOPCon mainstream e testando BC e pequenos pedidos premium; fase três, expandir além de 300 a 600MW com equipamentos específicos de rota TOPCon, BC, HJT ou 0BB. Antes da compra, confirme tamanhos de célula suportados como M10, M12 e retangular, suporte para estruturas HPBC 1.0/2.0, ABC 1.0/2.0 e IBC, soldagem comum TOPCon/PERC/HJT, suporte a ribbon redondo e plano, faixa de especificação de ribbon, faixa de temperatura de soldagem e precisão de controle, tempo de troca, rendimento, métricas de quebra e resistência de descascamento, inspeção integrada EL ou por visão, diagnóstico remoto e atualização de software, prazo de entrega de peças de reposição no exterior e orientação de pacote de processo para células, ribbon, encapsulante e fluxo.
Análise de Risco
O risco de rota mantém-se, pois BC, HJT e 0BB evoluem rapidamente com grandes diferenças estruturais entre fabricantes, pelo que se deve evitar vincular a uma única rota; uma maior compatibilidade reduz este risco. O risco de procura aumenta à medida que as adições chinesas de 2026 caem do pico de 2025 e o mercado global cresce de forma mais racional, pelo que se deve construir capacidade por fases, com base em encomendas, certificação, política local e financiamento, em vez de sobreconstruir. O risco da cadeia de abastecimento é elevado no estrangeiro para células, ribbon, vidro, EVA/POE, molduras e caixa de junçãoes, pelo que o equipamento deve aceitar múltiplas combinações de materiais. O risco de formação é significativo porque o stringing é intensivo em processo e, sem engenheiros de processo experientes, até máquinas premium podem sofrer baixo rendimento, elevada quebra, soldaduras frias ou desalinhadas e paragens. O risco de pós-venda é decisivo: os compradores devem confirmar diagnóstico remoto, documentação em inglês, listas de peças sobressalentes, formação em vídeo, instalação no local e suporte a longo prazo, uma vez que a velocidade de resposta define frequentemente o ritmo de arranque.
Conclusão
Em julho de 2026, a indústria de stringers entrou em uma nova fase: a expansão impulsionou 2020 a 2023, a aceleração da troca de rotas marcou 2024 a 2025, e de 2026 em diante combina consolidação da indústria, atualizações tecnológicas, retrofits em áreas já existentes e localização no exterior. TOPCon continua sendo a rota mainstream de volume, BC/XBC é a principal direção premium, HJT mantém sua vantagem de eficiência com custo e barreiras mais altos, e 0BB representa a tendência de redução de prata e atualização de interconexão. Para compradores, a prioridade em 2026 não é velocidade bruta, mas uma plataforma com adaptabilidade de longo prazo, avaliada por compatibilidade multi-rota, compatibilidade de ribbon, adaptação BC, soldagem de baixa tensão, posicionamento por visão, estabilidade de rendimento, eficiência de troca, pós-venda e potencial de atualização. As palavras-chave para a compra de stringers em 2026 são compatibilidade, flexibilidade, baixo risco, capacidade de atualização e adequação ao exterior.
Visão da Ooitech
Como fornecedor global de linhas de produção de painéis solares focado em linhas turnkey de fabricação de módulos (não de células), a Ooitech vê a decisão de stringer de 2026 como fundamentalmente uma de hedge de risco, e não uma corrida de velocidade. Para novos entrantes estrangeiros construindo linhas de 10 a 200MW, um stringer BC que suporta nativamente ribbon redondo e plano e se adapta a PERC, TOPCon, HJT e estruturas de contato traseiro como HPBC, ABC e IBC permite que uma planta gere fluxo de caixa com volume mainstream N-type enquanto mantém uma porta de baixo custo aberta para produção premium BC na mesma plataforma, o que é muito mais barato do que recomprar equipamentos após uma aposta de rota errada. Leitores que querem ver como esses processos de stringing e de linha completa realmente funcionam no chão de fábrica são bem-vindos a seguir e se inscrever no canal do YouTube da Ooitech em www.youtube.com/ooitech para mais informações sobre fábricas solares.